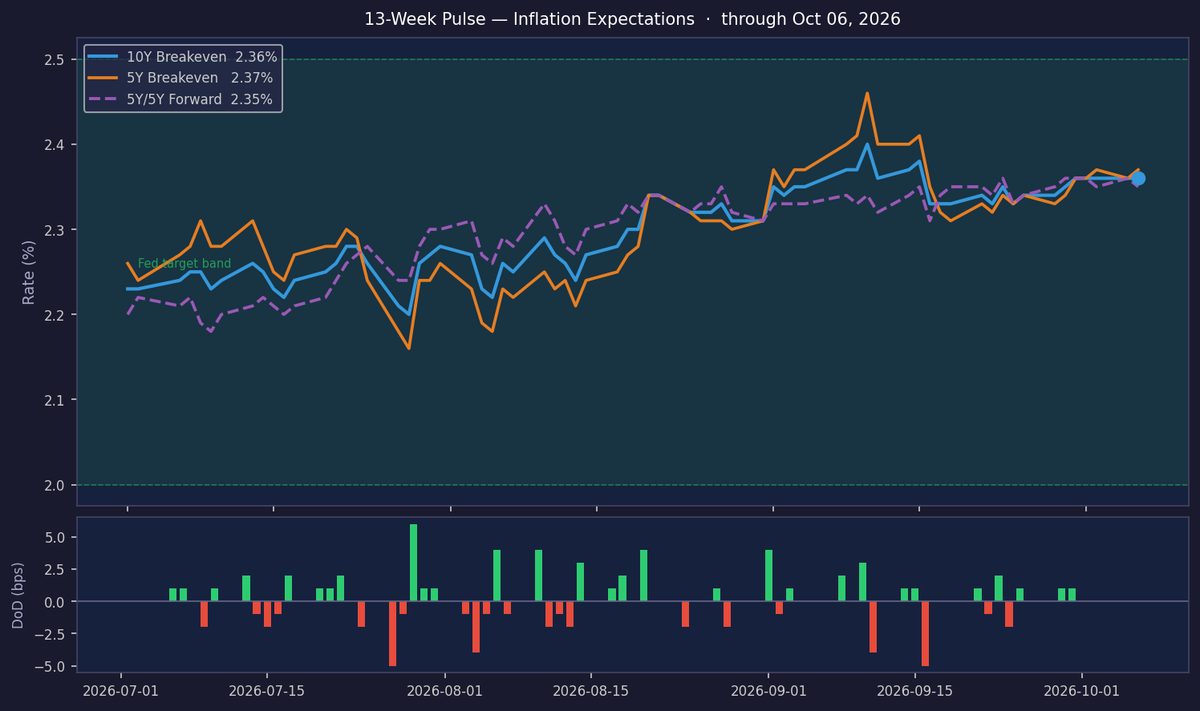
Las expectativas de inflación se mantienen estables en 2.36%, en línea con el objetivo.
MarketsFN Data Team
¿Qué es una tasa de equilibrio?
La tasa de equilibrio de inflación equivale a la diferencia de rendimiento entre un bono del Tesoro convencional y un TIPS del mismo vencimiento. Si el nominal a 10Y rinde 4.50% y el TIPS a 10Y rinde 2.00%, la tasa de equilibrio a 10Y es 2.50% — el nivel de IPC promedio en el que un inversionista es indiferente entre ambos bonos. Una tasa de equilibrio más alta señala expectativas de inflación más fuertes en el mercado.
¿Por qué tres horizontes?
La tasa de equilibrio 5Y es más sensible a los datos recientes de IPC y a la política de la Fed. La tasa de equilibrio 10Y combina expectativas a corto y largo plazo. El forward 5Y/5Y solo considera los años 5–10, eliminando el ruido a corto plazo — es la lectura más pura sobre si la inflación a largo plazo está anclada. La Fed monitorea más de cerca la tasa forward.
El objetivo del 2% de la Fed en términos de equilibrio
La Reserva Federal tiene como objetivo una inflación del 2% en PCE, no en IPC. Dado que el IPC suele estar aproximadamente 0.3–0.5 pp por encima del PCE (diferentes ponderaciones de la canasta y costos de vivienda), tasas de equilibrio en el rango de 2.2–2.5% son generalmente consistentes con el cumplimiento del mandato de la Fed. Tasas superiores al 2.5% señalan que los mercados dudan que se alcance el 2%; inferiores al 2.0% indican riesgo de deflación o estancamiento.
Rendimientos reales y condiciones monetarias
El rendimiento del TIPS a 10Y es la tasa "real" libre de riesgo — lo que los inversionistas ganan por encima de la inflación. Rendimientos reales positivos hacen que el ahorro sea más atractivo que el gasto o la asunción de riesgos: un freno restrictivo para la economía. Rendimientos reales negativos (comunes en 2020–2022) fueron altamente estimulantes, impulsando los precios de los activos y comprimiendo los diferenciales crediticios. El rendimiento real es un indicador directo de la restricción monetaria.
Las expectativas de inflación de hoy se mantienen estables, con la tasa de equilibrio a 10Y sin cambios en 2.36%, firmemente en el régimen EN OBJETIVO. La falta de movimiento diario sugiere reacciones moderadas del mercado a datos recientes, mientras que el promedio de 3 meses (2.30%) subraya un precio de inflación persistente pero bien anclado. Los inversionistas parecen satisfechos con la trayectoria actual de la Fed, como refleja el percentil 78 en la última década.
El forward de equilibrio 5Y/5Y en 2.35% —el indicador preferido de la Fed— se mantiene cómodamente dentro del rango, aunque su percentil 90 sugiere expectativas elevadas pero no desancladas. La estrecha prima de plazo de -1.0 bps (10Y vs. 5Y) no señala divergencias materiales entre las perspectivas de inflación a corto plazo y estructural. Esta alineación sugiere que los mercados no ven ni picos inminentes ni presiones desinflacionarias sostenidas.

El rendimiento real a 10Y de 2.95% confirma condiciones monetarias restrictivas, con el diferencial nominal-real (3.28%) reflejando expectativas de inflación incorporadas. Al 6.23%, el rendimiento nominal subraya condiciones financieras ajustadas, aunque los rendimientos reales siguen por debajo de los máximos del ciclo, dejando margen para más restricción de la Fed si es necesario. El equilibrio se inclina hacia la cautela, pero no hacia un ajuste excesivo.
Un cambio desde EN OBJETIVO probablemente requeriría un catalizador como una sorpresa en el PCE subyacente o un giro material de la Fed, ninguno de los cuales es inminente. La estructura de plazos plana (-1.0 bps) sugiere una presión limitada en la prima de plazo, reduciendo los riesgos de volatilidad a corto plazo. Por ahora, la vigilancia en insumos laborales y energéticos sigue siendo clave para mantener el statu quo.
| Serie | Último | Día a día | Semana a semana | Percentil 10Y | Frec. |
|---|---|---|---|---|---|
| Tasa de equilibrio 10Y (T10YIE) | 2.36% | +0.0 bps | +1.0 bps | 78.0° pct | Diario |
| Tasa de equilibrio 5Y (T5YIE) | 2.37% | +1.0 bps | +3.0 bps | 67.3° pct | Diario |
| Forward 5Y/5Y (T5YIFR) | 2.35% | -1.0 bps | — | 90.1° pct | Diario |
| Rendimiento real 10Y / TIPS (DFII10) | 2.95% | +3.0 bps | — | — | Diario |
| Rendimiento nominal 10Y (DGS10) | 6.23% | +0.0 bps | +24.0 bps | — | Diario |
| Prima de plazo (10Y−5Y be) | -1.0 bps | n/a | — | — | Derivado |
| IPC interanual | 3.7% interanual (agosto 2026) | n/a | — | — | Mensual |
| PCE subyacente interanual | 3.0% interanual (agosto 2026) | n/a | — | — | Mensual |